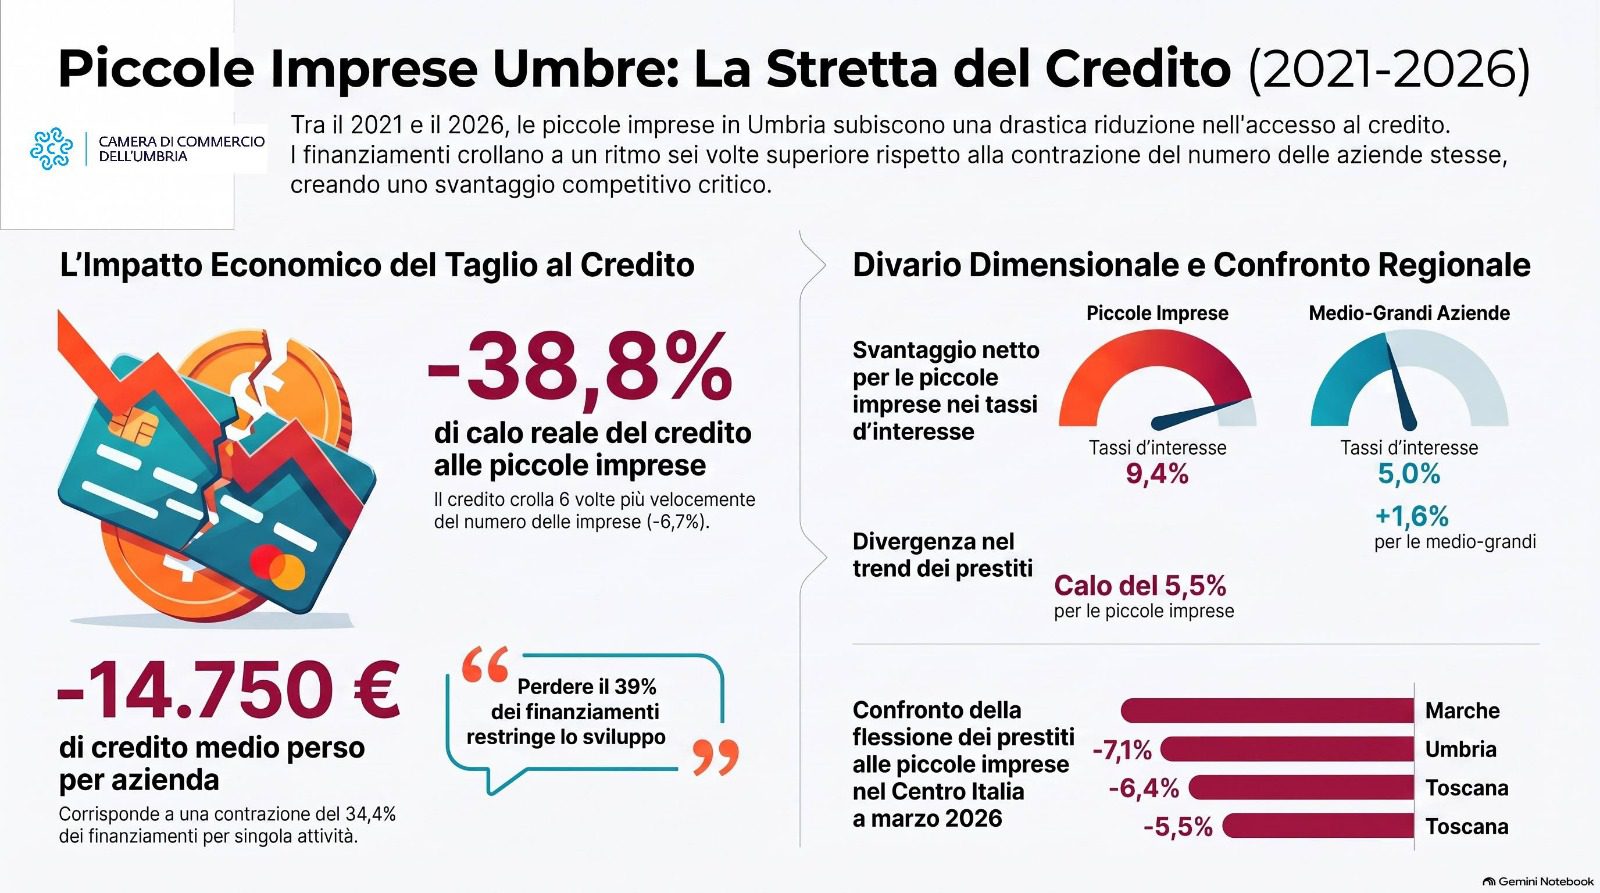
(CIS) – Perugia ott. – Tra la fine del 2021 e marzo 2026 i prestiti alle piccole imprese umbre sono diminuiti di oltre un miliardo di euro, tenendo conto dell’inflazione. Il calo reale raggiunge il 38,8%, mentre il numero delle imprese individuali e delle società di persone si è ridotto del 6,7% fino al 2025. Per azienda significa circa 15mila euro di credito tra quello che ricevevano a fine 2021 e quello che ricevevano a marzo 2026. La contrazione si è protratta per oltre quattro anni, portando la minore disponibilità cumulata a una stima di 2,6 miliardi di euro-anno. Ma dietro il ridimensionamento non ci sono soltanto le banche: pesano anche gli investimenti rinviati, il minore ricorso ai prestiti e la prudenza nella valutazione delle aziende. Giorgio Mencaroni, presidente della Camera di Commercio dell’Umbria ha sottolineato in una sua dichiarazione che “la riduzione del credito alle piccole imprese umbre ha assunto dimensioni che non possono lasciarci indifferenti. Perdere quasi il 39% del valore reale dei finanziamenti in poco più di quattro anni significa restringere gli strumenti a disposizione di una parte fondamentale della nostra economia. Le banche devono fare di più per sostenere le imprese, soprattutto quelle di minori dimensioni, con condizioni accessibili e una maggiore attenzione alla qualità dei progetti. Allo stesso tempo, dobbiamo rilanciare gli investimenti: senza credito adeguato e senza fiducia nel futuro, per le nostre aziende diventa più difficile crescere”. Un miliardo di euro di credito bancario in meno rispetto alla fine del 2021, considerando anche l’inflazione intervenuta nel frattempo, e’ quanto emerge dall’elaborazione della Camera di Commercio dell’Umbria sui dati della Banca d’Italia e dell’Istat. Un ridimensionamento che colpisce soprattutto le aziende minori, proprio mentre quelle più grandi hanno ricominciato a ottenere maggiori finanziamenti. Secondo l’analisi la riduzione non si è verificata tutta insieme, ma si è prolungata nel tempo. Confrontando i prestiti disponibili durante gli anni con quelli della fine del 2021, sempre tenendo conto dell’inflazione, si ottiene una minore disponibilità cumulata stimata in 2,61 miliardi di euro-anno. Questa somma indica quanto è stato ampio il calo e per quanto tempo si è protratto. Per fare un esempio – spiega la nota CCIAA – , disporre di 100 milioni di credito in meno per tre anni significa avere un divario cumulato di 300 milioni di euro-anno. Non sono 300 milioni di nuovi prestiti negati: sono tre anni trascorsi con 100 milioni di credito in meno. Il valore umbro è una stima costruita sull’andamento dei finanziamenti rilevato fra il 2021 e il 2026. Il dato è una stima, perché le classificazioni utilizzate dalla Banca d’Italia e dal Registro delle imprese non coincidono perfettamente. Inoltre da considerare che comprende anche aziende senza debiti bancari. Ma il risultato resta chiaro: il credito si è ridotto molto più rapidamente del numero delle imprese. Abstract fonte com – foto CCIAA